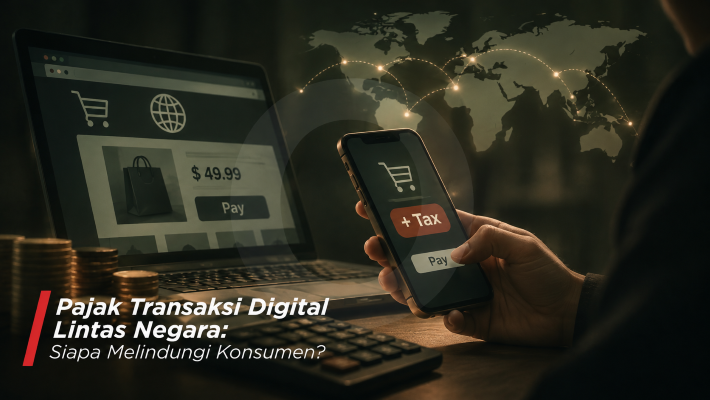

Setiap hari, masyarakat Indonesia membeli layanan digital dari berbagai negara dan sekarang pajak transaksi digital lintas negara diberlakukan. Ada yang membayar langganan aplikasi, menggunakan perangkat lunak, membeli produk digital, hingga mengakses layanan berbasis internet.
Tabooo.id – Transaksi berlangsung cepat. Konsumen cukup menekan satu tombol pembayaran. Namun, di balik kemudahan tersebut, terdapat persoalan yang semakin kompleks bagaimana negara memungut pajak Transaksi Digital Lintas Negara yang merupakan salah satu dari aktivitas ekonomi yang tidak mengenal batas geografis?
Direktorat Jenderal Pajak (DJP) melibatkan enam lembaga keuangan sebagai pemungut PPN. Kebijakan ini bertujuan memperkuat pengawasan transaksi digital luar negeri sekaligus menciptakan kesetaraan perpajakan antara pelaku usaha domestik dan asing. Namun, persoalannya tidak berhenti pada kemampuan negara memungut pajak.
Ketika negara semakin mudah membaca transaksi masyarakat, apakah masyarakat juga semakin mudah memahami bagaimana uang mereka dipungut?, Pertanyaan inilah yang perlu dibongkar.
Ketika Pajak Transaksi Digital Menjadi Wilayah Baru Perpajakan
Ekonomi digital telah mengubah cara masyarakat mengonsumsi barang dan jasa. Perusahaan tidak harus memiliki kantor fisik di Indonesia untuk menjual layanan kepada konsumen domestik.
Sementara itu, sistem perpajakan tradisional sering menghadapi tantangan ketika aktivitas ekonomi melintasi batas negara. Pemerintah kemudian mengembangkan mekanisme pemungutan PPN melalui perdagangan digital.
Sebenarnya, Indonesia sudah menerapkan PPN atas produk dan jasa digital luar negeri melalui skema Perdagangan Melalui Sistem Elektronik (PMSE) sejak 01/07/2020.
Namun, mekanisme tersebut memiliki keterbatasan jangkauan. Tidak semua penyedia produk dan jasa digital luar negeri masuk dalam jaringan pemungut PPN PMSE.
Di sinilah SPP-TDLN mengambil peran. Melalui mekanisme baru ini, pemerintah memanfaatkan informasi dari sistem pembayaran untuk mengidentifikasi transaksi digital luar negeri yang memenuhi kriteria sebagai objek PPN.
Kebijakan tersebut merupakan tindak lanjut Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026. Direktur Jenderal Pajak Bimo Wijayanto menjelaskan alasan pemerintah mengembangkan sistem tersebut.
Dalam siaran pers DJP pada 01/10/2026, Bimo menyatakan:
“SPP-TDLN menjadi bagian dari upaya pemerintah memastikan pemungutan PPN dapat mengikuti perkembangan transaksi dan sistem pembayaran dalam ekonomi digital.”
Pernyataan tersebut menunjukkan bahwa pemerintah sedang menyesuaikan instrumen perpajakan dengan perubahan ekonomi.
Akan tetapi, muncul persoalan lain. Apakah kemampuan mengidentifikasi transaksi otomatis menjamin ketepatan pemungutan pajak?
Belum tentu. Sistem tetap membutuhkan klasifikasi transaksi yang akurat, integrasi data, dan mekanisme koreksi ketika terjadi kesalahan. Direktorat Jenderal Pajak+2
Negara Hadir di Setiap Klik, Siapa Menjaga Konsumen?
Salah satu aspek paling menarik dari SPP-TDLN adalah perubahan titik pengawasan. Sebelumnya, pemungutan PPN digital banyak bertumpu pada penyedia layanan digital yang telah ditunjuk pemerintah. Kini, pemerintah juga memanfaatkan lembaga keuangan yang memfasilitasi pembayaran.
DJP telah menunjuk enam issuer pada tahap awal, yaitu:
- Bank Rakyat Indonesia (BRI).
- Bank Mandiri.
- Bank Negara Indonesia (BNI).
- Bank Tabungan Negara (BTN).
- Bank Syariah Indonesia (BSI).
- PT Fintek Karya Nusantara (LinkAja).
Keenam lembaga tersebut menjadi bagian dari mekanisme pemungutan PPN atas transaksi digital luar negeri yang memenuhi ketentuan.
Namun, keterlibatan lembaga keuangan menghadirkan persoalan yang tidak boleh dianggap sederhana.
Lembaga keuangan selama ini menjadi perantara pembayaran masyarakat. Ketika peran tersebut berkembang menjadi bagian dari mekanisme pemungutan pajak, transparansi menjadi kebutuhan utama.
Masyarakat perlu mengetahui beberapa hal:
- Transaksi apa yang masuk kategori objek PPN?
- Bagaimana sistem membedakan pembayaran layanan digital dengan transfer personal?
- Bagaimana konsumen mengetahui komponen PPN dalam pembayaran?
- Bagaimana masyarakat mengajukan koreksi jika terjadi kesalahan?
- Siapa yang bertanggung jawab ketika sistem salah mengidentifikasi transaksi?
DJP menegaskan bahwa penggunaan data harus berlangsung secara aman, terbatas, dan sesuai ketentuan.
Pernyataan tersebut penting. Namun, publik juga membutuhkan penjelasan operasional yang mudah dipahami.
Sebab, kepercayaan tidak cukup dibangun melalui pernyataan bahwa sistem sudah aman. Pemerintah perlu menunjukkan bagaimana perlindungan tersebut bekerja.
Negara boleh memperluas pengawasan perpajakan. Namun, transparansi tidak boleh menjadi urusan tambahan.
Enam Lembaga Keuangan dan Satu Ujian Transparansi
Penunjukan enam issuer bukan sekadar persoalan administratif. Kebijakan ini memperlihatkan perubahan pendekatan pemerintah dalam mengawasi aktivitas ekonomi digital.
Pemerintah tidak hanya bergantung pada perusahaan penyedia layanan digital luar negeri. Pemerintah juga memanfaatkan infrastruktur pembayaran domestik sebagai bagian dari mekanisme pemungutan.
Dari sudut pandang administrasi, pendekatan tersebut berpotensi memperluas jangkauan pengawasan. Namun, efektivitasnya bergantung pada ketepatan sistem dalam membaca transaksi.
Bayangkan seseorang membayar langganan perangkat lunak dari luar negeri. Pada transaksi lain, orang yang sama mengirim uang kepada keluarganya.
Keduanya sama-sama melibatkan pergerakan uang lintas negara. Akan tetapi, keduanya memiliki karakter dan konsekuensi perpajakan berbeda.
Karena itu, sistem tidak boleh sekadar membaca adanya transaksi internasional. Sistem harus mampu mengenali substansi transaksi sesuai ketentuan perpajakan. DJP sendiri telah memberikan klarifikasi mengenai persoalan ini.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menegaskan pada 09/11/2026:
“Terkait transfer dana dan remitansi tidak otomatis menjadi objek PPN.”
Ia juga menjelaskan bahwa pemungutan hanya berlaku terhadap transaksi digital luar negeri yang memenuhi kriteria sebagai objek PPN. Klarifikasi ini penting untuk mencegah kesalahpahaman masyarakat.
Sebab, jangan sampai kebijakan yang bertujuan menata perpajakan digital justru menimbulkan ketakutan bahwa setiap transfer bank akan terkena pajak.finance.detik.com+1
Pajak Berganda: Ketika Sistem Baru Berhadapan dengan Sistem Lama
Persoalan berikutnya adalah potensi pemungutan pajak berganda. Indonesia telah menjalankan mekanisme PPN PMSE sejak 2020. Sementara itu, SPP-TDLN hadir untuk menjangkau transaksi digital luar negeri yang belum dipungut melalui mekanisme tersebut. Artinya, kedua sistem harus bekerja secara terintegrasi.
DJP memastikan transaksi digital yang sudah dipungut PPN melalui pelaku PMSE yang ditunjuk tidak akan dipungut kembali melalui SPP-TDLN.
Secara konsep, ketentuan ini memberikan perlindungan terhadap pemungutan berulang. Namun, implementasi membutuhkan sistem pencocokan data yang akurat.
Persoalannya bukan hanya apakah dua sistem memiliki aturan berbeda. Persoalannya adalah apakah keduanya mampu mengenali transaksi yang sama.
Jika sistem gagal melakukan identifikasi, konsumen berpotensi menghadapi persoalan pembayaran dan administrasi.
Karena itu, pemerintah perlu menjelaskan mekanisme pengaduan, koreksi, dan pengembalian dana apabila terjadi kesalahan pemungutan.
Perlindungan tersebut bukan fasilitas tambahan. Itu bagian dari tanggung jawab penyelenggara sistem perpajakan. Jangan sampai masyarakat harus membuktikan kesalahan sistem yang justru dirancang untuk mempermudah mereka.
Keadilan Pajak versus Persaingan Usaha
Salah satu alasan utama pemerintah menerapkan SPP-TDLN adalah menciptakan level playing field.
Selama ini, pelaku usaha domestik menjalankan kewajiban perpajakan di Indonesia. Sementara itu, penyedia layanan digital luar negeri dapat menjual produknya kepada masyarakat Indonesia tanpa harus memiliki kehadiran fisik yang sama seperti perusahaan lokal.
Perbedaan tersebut berpotensi menciptakan ketimpangan persaingan. Melalui SPP-TDLN, pemerintah ingin mempersempit celah tersebut. Namun, keadilan perpajakan tidak cukup diukur dari kesamaan kewajiban membayar pajak.
Pemerintah juga perlu memperhatikan biaya kepatuhan, kepastian regulasi, dan dampak kebijakan terhadap aktivitas ekonomi digital.
Pengamat perpajakan dari Center for Indonesia Taxation Analysis (CITA), Fajry Akbar, pernah memberikan catatan kritis terhadap efektivitas skema ini.
Dalam pemberitaan Bisnis.com pada 22/09/2026, Fajry mempertanyakan penggunaan lembaga keuangan sebagai pemungut karena berpotensi menambah beban administrasi dan kepatuhan.
Ia juga menilai ruang tambahan penerimaan bisa terbatas karena sebagian besar produk dan jasa digital sudah masuk skema PPN PMSE.
Catatan Fajry penting untuk diperhatikan. Sebab, keberhasilan kebijakan pajak tidak semata-mata ditentukan oleh luasnya jangkauan pemungutan. Pemerintah juga harus menghitung biaya yang muncul dari implementasi sistem tersebut.
Jika biaya administrasi meningkat, sementara tambahan penerimaan tidak sebanding, efektivitas kebijakan patut dievaluasi.
Di sisi lain, jika sistem berhasil menjangkau transaksi yang sebelumnya luput dari pengawasan, pemerintah berpeluang memperkuat keadilan perpajakan.
Dengan demikian, pertanyaan utamanya bukan apakah negara boleh memungut pajak dari ekonomi digital.
Pertanyaannya adalah apakah mekanisme yang dipilih benar-benar menghasilkan manfaat lebih besar daripada biaya pelaksanaannya.
Bukan Pajak Baru, tetapi Tantangan Baru bagi Kepercayaan Publik
DJP berulang kali menegaskan bahwa SPP-TDLN bukan jenis pajak baru dan tidak mengubah tarif PPN yang berlaku. Pernyataan ini perlu dipahami secara tepat.
SPP-TDLN merupakan mekanisme pemungutan, bukan penciptaan objek pajak baru secara otomatis. Artinya, pemerintah tidak sedang menetapkan bahwa seluruh transaksi luar negeri harus membayar PPN.
Transaksi yang sudah dikenai PPN melalui mekanisme PMSE juga tidak seharusnya terkena pemungutan ulang. Begitu pula transfer dana personal dan remitansi yang tidak otomatis menjadi objek PPN.
Akan tetapi, penjelasan administratif saja belum cukup. Masyarakat membutuhkan akses terhadap informasi yang sederhana dan terbuka. Setidaknya ada empat hal yang perlu diperkuat pemerintah.
Pertama, transparansi pemungutan.
Konsumen harus mengetahui jenis transaksi, dasar pengenaan, dan jumlah PPN yang dipungut.
Kedua, perlindungan data.
Pemerintah dan lembaga keuangan perlu menjelaskan batas penggunaan informasi transaksi serta mekanisme pengamanan data masyarakat.
Ketiga, mekanisme pengaduan.
Konsumen membutuhkan saluran yang jelas ketika sistem salah mengidentifikasi transaksi atau melakukan pemungutan yang tidak semestinya.
Keempat, evaluasi berkala.
Pemerintah perlu membuka hasil implementasi, termasuk efektivitas pemungutan, tingkat kesalahan identifikasi, dan dampaknya terhadap biaya administrasi.
Keempat hal tersebut akan menentukan apakah SPP-TDLN benar-benar menjadi instrumen perpajakan yang adil.
Negara Tidak Kekurangan Cara Memungut, tetapi Harus Membuktikan Cara Melindungi
Ada satu hal yang perlu diperhatikan dari perkembangan kebijakan ini. Negara semakin mampu menjangkau aktivitas ekonomi masyarakat melalui infrastruktur digital.
Transaksi yang sebelumnya sulit diawasi kini dapat diidentifikasi melalui sistem pembayaran. Dari perspektif administrasi negara, perkembangan tersebut merupakan kemajuan.
Namun, kemampuan mengawasi tidak otomatis menghasilkan keadilan. Teknologi hanya menyediakan alat. Kualitas kebijakan tetap bergantung pada bagaimana pemerintah menggunakannya.
Di sinilah letak persoalan yang lebih besar. SPP-TDLN bukan hanya tentang pajak digital. Kebijakan ini juga menyangkut hubungan antara negara, lembaga keuangan, perusahaan teknologi, dan konsumen.
Negara membutuhkan penerimaan. Perusahaan membutuhkan kepastian. Lembaga keuangan membutuhkan sistem yang tidak membebani operasional. Sementara itu, konsumen membutuhkan perlindungan. Keempat kepentingan tersebut harus berjalan bersama.
Jika pemerintah hanya mengejar efektivitas pemungutan, sementara transparansi dan perlindungan konsumen tertinggal, kebijakan berisiko kehilangan legitimasi sosial.
Jangan sampai negara semakin pintar membaca transaksi masyarakat, tetapi masyarakat justru semakin sulit membaca kebijakan negaranya sendiri. Itulah ironi yang harus dihindari.
Setiap Klik Punya Konsekuensi
Bagi masyarakat, pajak digital mungkin terlihat seperti urusan kecil yang muncul ketika membayar langganan aplikasi.
Namun, dampaknya menyentuh banyak kelompok.
- Mahasiswa: menggunakan perangkat lunak, jurnal digital, dan layanan pendidikan internasional.
- Pekerja digital: membutuhkan aplikasi produktivitas, penyimpanan awan, serta perangkat lunak profesional.
- Pelaku UMKM: bergantung pada layanan digital untuk pemasaran, desain, dan operasional.
- Kreator konten: menggunakan berbagai layanan digital lintas negara untuk mendukung produksi.
- Keluarga: membutuhkan kepastian bahwa transfer personal dan remitansi tidak salah dikategorikan sebagai objek PPN.
Jika mekanisme berjalan akurat, masyarakat mendapatkan kemudahan administrasi.
Mereka tidak perlu mengurus sendiri penyetoran dan pelaporan PPN atas transaksi yang memang menjadi objek pajak. Namun, jika sistem tidak transparan, konsumen bisa kesulitan memahami perubahan nominal pembayaran.
Karena itu, perlindungan konsumen harus menjadi bagian utama dari desain kebijakan. Bukan sekadar penjelasan setelah masyarakat menyampaikan keluhan.
Keadilan Fiskal Tidak Boleh Berhenti di Kas Negara
SPP-TDLN memperlihatkan perubahan cara negara mengelola perpajakan di era ekonomi digital. Pemerintah tidak lagi hanya mengandalkan perusahaan sebagai titik pemungutan. Infrastruktur pembayaran juga menjadi bagian dari sistem pengawasan.
Langkah ini memiliki alasan ekonomi dan administratif yang jelas.
Namun, ada tiga ukuran yang seharusnya menjadi tolok ukur keberhasilannya.
| Ukuran | Pertanyaan kritis |
|---|---|
| Efektivitas fiskal | Apakah sistem benar-benar menutup celah pemungutan PPN? |
| Keadilan ekonomi | Apakah pelaku usaha domestik dan asing memperoleh perlakuan setara? |
| Perlindungan publik | Apakah konsumen terlindungi dari salah pungut dan penyalahgunaan data? |
Pemerintah juga perlu mempublikasikan evaluasi implementasi secara berkala. Jangan hanya mengumumkan jumlah lembaga yang ditunjuk atau luasnya transaksi yang dapat diawasi.
Publik juga perlu mengetahui berapa transaksi yang berhasil diidentifikasi, berapa kesalahan pemungutan yang terjadi, dan bagaimana pemerintah menyelesaikannya.
Sebab, keberhasilan kebijakan publik bukan hanya soal berapa banyak uang masuk ke kas negara. Keberhasilan juga menyangkut seberapa besar kepercayaan masyarakat terhadap sistem yang mengelola uang tersebut.
Di sinilah konsep Tabooology bekerja membaca sesuatu yang tampak sederhana, kemudian membongkar kepentingan, pola, dan konsekuensi yang tersembunyi di belakangnya.
Pajak Boleh Berkembang, Kepercayaan Jangan Menyusut
Ekonomi digital terus berkembang. Karena itu, sistem perpajakan memang harus beradaptasi.
Pemerintah memiliki kepentingan untuk memastikan transaksi digital lintas negara tidak menjadi celah penghindaran kewajiban perpajakan.
Namun, kebijakan yang baik tidak cukup hanya memiliki dasar hukum dan teknologi. Kebijakan juga membutuhkan transparansi, akuntabilitas, serta perlindungan masyarakat.
SPP-TDLN akan menghadapi ujian sebenarnya ketika berhadapan dengan jutaan transaksi dan beragam kebutuhan konsumen.
Apakah sistem mampu membedakan transaksi dengan tepat? Apakah mekanisme koreksi berjalan mudah? Apakah lembaga keuangan mampu menjaga kepercayaan nasabah?
Jawaban atas pertanyaan tersebut akan menentukan kualitas kebijakan ini dalam jangka panjang. Sebab, negara memang berhak memungut pajak sesuai hukum. Namun, masyarakat juga berhak mengetahui bagaimana negara memungutnya.
Pada akhirnya, keadilan pajak bukan hanya tentang siapa yang membayar. Keadilan juga tentang bagaimana negara memastikan tidak ada masyarakat yang dirugikan oleh sistemnya sendiri. @teguh