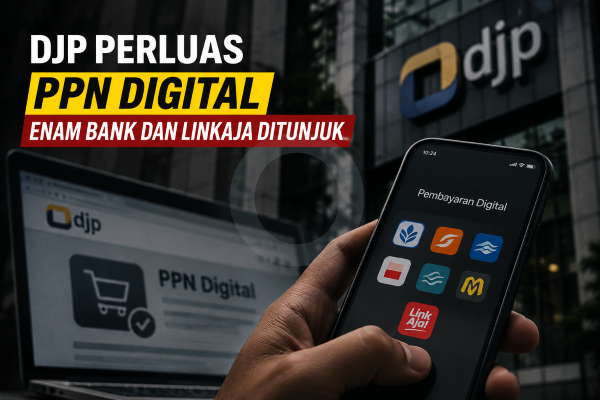

Direktorat Jenderal Pajak (DJP) Perluas PPN Digital atas transaksi digital luar negeri melalui Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN). Pada tahap awal, pemerintah menunjuk enam lembaga keuangan sebagai pemungut PPN atau issuer, yakni BRI, Bank Mandiri, BNI, BTN, Bank Syariah Indonesia (BSI), dan LinkAja.
Tabooo.id: Jakarta – Kebijakan DJP Perluas PPN Digital ini bertujuan menata pemungutan pajak atas pemanfaatan barang dan jasa digital dari luar negeri oleh konsumen di Indonesia. DJP menegaskan bahwa SPP-TDLN bukan jenis pajak baru, tidak mengubah tarif PPN, dan tidak menyasar seluruh transaksi luar negeri.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menegaskan bahwa transfer uang personal dan remitansi masyarakat tidak otomatis menjadi objek PPN.
“Terkait transfer dana dan remitansi tidak otomatis menjadi objek PPN. Sistem ini tidak dimaksudkan untuk mengenakan PPN atas aktivitas transfer dana personal maupun kiriman uang masyarakat,” ujar Inge, Senin 02/11/2026.
Penegasan tersebut penting di tengah kekhawatiran masyarakat terhadap kemungkinan pemungutan pajak atas setiap transaksi lintas negara. Sebab, pembayaran kepada keluarga di luar negeri, pengiriman uang untuk kebutuhan pendidikan, maupun remitansi pekerja migran tidak serta-merta masuk dalam kategori transaksi digital yang dikenai PPN.
Enam lembaga keuangan masuk dalam mekanisme pemungutan
Enam lembaga yang ditunjuk DJP terdiri atas:
- PT Bank Rakyat Indonesia (Persero) Tbk atau BRI.
- PT Bank Mandiri (Persero) Tbk.
- PT Bank Negara Indonesia (Persero) Tbk atau BNI.
- PT Bank Tabungan Negara (Persero) Tbk atau BTN.
- PT Bank Syariah Indonesia (Persero) Tbk atau BSI.
- PT Fintek Karya Nusantara atau LinkAja.
Lembaga tersebut berperan sebagai issuer yang memfasilitasi pembayaran dan mendukung proses identifikasi transaksi digital luar negeri sesuai ketentuan perpajakan.
Melalui sistem ini, informasi dari sistem pembayaran membantu mengidentifikasi transaksi yang memenuhi kriteria sebagai objek PPN. Mekanisme tersebut memungkinkan pemungutan berlangsung lebih terintegrasi tanpa mengharuskan konsumen menyetor dan melaporkan sendiri PPN melalui SPP-TDLN.
Bukan pajak baru, tetapi perluasan mekanisme administrasi
DJP menjelaskan bahwa SPP-TDLN melengkapi mekanisme pemungutan PPN Perdagangan Melalui Sistem Elektronik (PMSE). Sebelumnya, pemerintah telah menunjuk sejumlah pelaku usaha digital luar negeri untuk memungut PPN atas produk dan jasa digital yang mereka tawarkan kepada konsumen Indonesia.
Namun, perkembangan transaksi lintas negara memunculkan kebutuhan untuk menjangkau transaksi digital tertentu yang belum terakomodasi dalam pemungutan PPN PMSE.
Melalui SPP-TDLN, pemerintah berupaya memperluas jangkauan administrasi perpajakan sekaligus menciptakan perlakuan yang lebih setara antara produk digital dalam negeri dan luar negeri.
Ketentuan ini mengacu pada Peraturan Presiden Nomor 68 Tahun 2025 dan Peraturan Menteri Keuangan Nomor 49 Tahun 2026. PMK tersebut mengatur tata cara pemungutan PPN atas transaksi digital luar negeri melalui sistem SPP-TDLN.
Dampak bagi konsumen: Harga layanan digital berpotensi berubah
Penerapan SPP-TDLN dapat memengaruhi konsumen yang menggunakan layanan digital dari penyedia luar negeri. Beberapa layanan yang berpotensi masuk dalam cakupan kebijakan ini antara lain:
- Layanan streaming film dan musik.
- Perangkat lunak berlangganan.
- Layanan komputasi awan (cloud computing).
- Aplikasi dan produk digital berbayar.
- Layanan digital internasional lainnya yang memenuhi kriteria objek PPN.
Direktur Eksekutif Institute for Development of Economics and Finance (Indef), Esther Sri Astuti, menilai penerapan mekanisme tersebut berpotensi memengaruhi harga layanan digital yang sebelumnya belum memungut PPN.
“Penyesuaian harga naik sebesar tarif PPN yang berlaku (11 persen), seperti aplikasi streaming, software, cloud computing, atau game internasional,” kata Esther kepada JPNN, Senin 09/11/2026. jpnn.com
Artinya, konsumen perlu memahami bahwa tidak semua pembayaran digital akan mengalami kenaikan. Dampaknya bergantung pada jenis transaksi, status pemungutan PPN sebelumnya, serta ketentuan yang berlaku.
Ekonom: Sistem ini menutup celah pemungutan pajak digital
Ekonom Center of Reform on Economics (CORE), Yusuf Rendy Manilet, menilai SPP-TDLN dapat memperluas jangkauan pemungutan PPN, terutama terhadap transaksi dengan penyedia layanan digital luar negeri berskala kecil yang belum tercakup dalam skema PMSE.
“SPP-TDLN memang tidak menutup seluruh celah pajak digital, tetapi sistem ini menjangkau transaksi yang selama ini sulit dipungut,” kata Yusuf kepada ANTARA, Senin 28/9/2026. ANTARA News
Yusuf juga mengingatkan bahwa efektivitas kebijakan bergantung pada kemampuan pemerintah mengidentifikasi transaksi secara tepat dan memperluas keterlibatan lembaga pembayaran.
Persoalannya, transaksi digital lintas negara memiliki jalur pembayaran yang beragam. Jika sistem hanya menjangkau sebagian lembaga pembayaran, potensi transaksi yang tidak teridentifikasi masih terbuka.
Dengan demikian, keberhasilan SPP-TDLN tidak cukup diukur dari jumlah bank yang ditunjuk. Pemerintah juga perlu memastikan sistem mampu membedakan transaksi yang memang menjadi objek PPN dengan transaksi keuangan personal masyarakat.
Ketika Transaksi Digital Menjadi Wilayah Baru Perpajakan
Ada dua kepentingan yang bertemu dalam kebijakan ini: kebutuhan negara memperluas penerimaan pajak dan kebutuhan masyarakat memperoleh kepastian dalam bertransaksi.
Dari perspektif keadilan usaha, pemerintah memiliki alasan untuk menyamakan perlakuan perpajakan terhadap produk digital dalam negeri dan luar negeri. Penyedia layanan domestik tidak seharusnya menanggung kewajiban perpajakan yang berbeda dengan penyedia asing yang menjual produk serupa kepada konsumen Indonesia.
Namun, kesetaraan tersebut harus berjalan beriringan dengan perlindungan konsumen.
Pertama, transparansi pemungutan. Masyarakat harus dapat mengetahui transaksi mana yang dikenai PPN, berapa nominalnya, dan bagaimana mekanisme pemungutannya. Jangan sampai konsumen hanya melihat saldo berkurang tanpa memperoleh penjelasan yang memadai.
Kedua, perlindungan data transaksi. Pelibatan bank dan lembaga pembayaran membuat informasi transaksi menjadi bagian penting dalam proses identifikasi objek pajak. Karena itu, pemerintah dan pihak terkait harus memastikan penggunaan data berlangsung secara terbatas, aman, dan sesuai ketentuan perlindungan data pribadi.
Ketiga, pencegahan pajak berganda. Pemerintah harus memastikan transaksi yang sudah dikenai PPN melalui PMSE tidak kembali dikenai pungutan melalui SPP-TDLN.
Keempat, pengawasan implementasi. Masyarakat membutuhkan saluran pengaduan yang jelas ketika menemukan kesalahan identifikasi transaksi atau pemungutan pajak.
Pada akhirnya, digitalisasi perpajakan bukan hanya tentang seberapa cepat negara mengumpulkan penerimaan. Persoalan yang lebih penting adalah apakah sistem tersebut mampu bekerja secara akurat, transparan, dan tidak merugikan masyarakat.
Pajak Boleh Mengikuti Teknologi, Kepastian Jangan Tertinggal
Negara membutuhkan sistem perpajakan yang mampu mengikuti perkembangan ekonomi digital. Namun, masyarakat juga membutuhkan jaminan bahwa setiap transaksi diperlakukan sesuai aturan, bukan sekadar terbaca sebagai peluang penerimaan negara.
SPP-TDLN dapat menjadi instrumen untuk menutup celah pemungutan PPN digital. Akan tetapi, keberhasilannya tidak cukup dibuktikan melalui penunjukan enam lembaga keuangan.
Pemerintah perlu membuktikan bahwa sistem ini mampu mencegah pemungutan ganda, melindungi data konsumen, serta membedakan transaksi komersial digital dengan transfer keuangan personal.
Sebab, kepercayaan publik terhadap kebijakan pajak tidak dibangun dari banyaknya transaksi yang dipungut, melainkan dari kepastian bahwa negara memungut pajak secara benar dan adil. @teguh