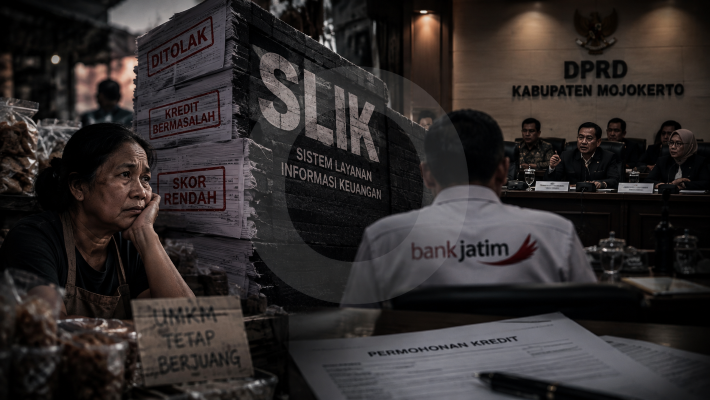

Pelaku UMKM di Kabupaten Mojokerto menghadapi persoalan yang tidak selalu terlihat dari meja kasir yaitu, riwayat kredit.
Tabooo.id: Mojokerto – Komisi II DPRD Kabupaten Mojokerto memanggil manajemen Bank Jatim Cabang Mojokerto dalam rapat dengar pendapat pada 22/09/2026. Forum tersebut membahas keluhan pelaku usaha terutama UMKM yang kesulitan mengakses kredit, termasuk kendala riwayat kredit dalam Sistem Layanan Informasi Keuangan (SLIK) OJK.
Satu Catatan Bisa Mengganjal Modal Pelaku UMKM
Persoalan muncul ketika catatan pinjaman online, paylater, atau tunggakan masuk dalam riwayat kredit seorang calon debitur.
Anggota Komisi II DPRD Kabupaten Mojokerto, Arif Winarko, menyebut SLIK menjadi salah satu kendala utama dalam pengajuan kredit UMKM.
“UMKM itu yang paling fatal karena checking BI-nya SLIK bermasalah. Permasalahannya mereka kadang di Shopee, kadang di pinjol.”
Arif menyampaikan pernyataan tersebut setelah mengikuti hearing bersama Bank Jatim pada 22/09/2026.
Menurut Arif, pelaku UMKM perlu lebih berhati-hati menggunakan pinjaman digital. Ia juga mendorong bank tidak berhenti pada penilaian risiko, tetapi ikut memberikan pendampingan kepada pelaku usaha.
Di sisi lain, anggota Komisi II Imam Sutarso melihat persoalan dari sisi literasi. Ia menilai sosialisasi dan edukasi mengenai kredit masih perlu diperkuat agar masyarakat memahami konsekuensi keputusan finansial mereka.
Bank Jatim Buka Klarifikasi
Pimpinan Cabang Bank Jatim Mojokerto, Siska Dian Permatasari, memberikan penjelasan mengenai pengajuan kredit UMKM.
Menurut Siska, sebagian pengajuan tidak lolos karena kendala pada riwayat kredit, bukan semata-mata karena kemampuan usaha.
“Mayoritas yang mengajukan dari UMKM kami tolak bukan karena usahanya, tapi karena memang ada kendala di BI checking.”
Penjelasan itu menunjukkan bahwa persoalan akses kredit tidak selalu berhenti pada omzet, keuntungan, atau prospek bisnis. Riwayat kewajiban finansial juga masuk dalam proses analisis bank.
Bank Jatim Cabang Mojokerto mencatat penyaluran kredit mikro lebih dari Rp100 miliar. Pada saat yang sama, manajemen menyatakan kesiapan memperkuat edukasi dan pendampingan bagi UMKM.
SLIK Bukan Palang Tunggal
Di titik ini, ada hal penting yang perlu diluruskan. SLIK bukan blacklist otomatis bagi calon debitur.
OJK pada tanggal 06/072026 menegaskan bahwa SLIK bukan satu-satunya faktor dalam keputusan pemberian kredit. Lembaga jasa keuangan tetap menggunakan analisis kelayakan, manajemen risiko, serta prinsip kehati-hatian ketika mengambil keputusan.
Karena itu, catatan SLIK perlu dibaca sebagai bagian dari informasi mengenai kondisi keuangan seseorang. Bank tetap memiliki ruang untuk menilai kemampuan dan kelayakan usaha secara menyeluruh.
OJK juga mulai mengoptimalkan SLIK sejak 01/07/2026 untuk memperkuat kualitas informasi debitur sekaligus memperluas akses pembiayaan yang sehat, termasuk bagi sektor produktif seperti UMKM.
Masalahnya Bukan Cuma Kredit
Kasus Mojokerto memperlihatkan persoalan yang lebih besar daripada sekadar pengajuan kredit ditolak.
Pelaku usaha membutuhkan modal. Bank membutuhkan kepastian pembayaran. Pemerintah daerah membutuhkan ekosistem pembiayaan yang mampu menjaga kedua kepentingan tersebut.
Regulasi OJK melalui POJK Nomor 19 Tahun 2025 juga mengatur kemudahan akses pembiayaan UMKM. Aturan tersebut mendorong proses yang mudah, tepat, cepat, murah, dan inklusif. Lembaga keuangan juga perlu meningkatkan literasi serta edukasi keuangan bagi pelaku UMKM.
Dengan demikian, edukasi tidak boleh berhenti pada seminar atau sosialisasi satu arah.
Pelaku usaha perlu memahami cara menjaga riwayat kredit, menghitung kemampuan membayar, serta memilih fasilitas pembiayaan sesuai kebutuhan bisnis.
DPRD Dorong Sinergi
Komisi II DPRD Kabupaten Mojokerto mendorong Bank Jatim berkoordinasi dengan Dinas Perindustrian dan Perdagangan serta Dinas Koperasi dan UMKM.
Langkah tersebut penting karena persoalan pembiayaan tidak hanya menyangkut hubungan antara bank dan calon debitur.
Pendampingan dari pemerintah daerah dapat membantu pelaku usaha memahami persyaratan kredit sebelum mereka mengajukan pembiayaan.
Sementara itu, bank dapat memberikan informasi yang lebih terbuka mengenai faktor yang membuat pengajuan kredit gagal.
Ketika Pinjol Hari Ini Menentukan Modal Besok
Fenomena pinjaman digital menambah lapisan baru dalam persoalan tersebut.
OJK mencatat outstanding pinjaman daring mencapai Rp105,63 triliun pada Juli 2026, naik 24,76 persen secara tahunan. Pada periode yang sama, tingkat wanprestasi 90 hari tercatat 4,32 persen. Angka itu menunjukkan besarnya aktivitas pembiayaan digital di masyarakat.
Bagi sebagian pelaku UMKM, layanan tersebut memang menawarkan akses dana yang cepat. Namun, kewajiban pembayaran tetap masuk dalam ekosistem informasi keuangan ketika penyelenggara melaporkan data sesuai ketentuan. Di sinilah persoalan kecil bisa berubah menjadi persoalan bisnis.
Satu tunggakan mungkin terasa ringan ketika seseorang membutuhkan uang hari ini. Beberapa waktu kemudian, catatan tersebut bisa ikut memengaruhi proses ketika ia mencari modal usaha melalui lembaga keuangan formal.
Modal Ada, Jalannya Belum Tentu Terbuka
Selama ini, masalah UMKM sering diringkas menjadi satu kata yaitu, Modal. Kasus Mojokerto menunjukkan ceritanya tidak sesederhana itu.
Produk bisa tersedia. Pelanggan bisa datang. Omzet pun dapat berjalan. Namun, akses pembiayaan formal tetap membutuhkan rekam jejak finansial yang sehat.
Modal menjadi penting. Riwayat keuangan juga menentukan seberapa jauh pintu pembiayaan bisa terbuka. Karena itu, literasi keuangan bukan lagi urusan teori.
Bagi pelaku usaha kecil, pengetahuan tentang pinjaman, paylater, bunga, cicilan, dan SLIK bisa menentukan keputusan bisnis berikutnya.
Kenapa Ini Penting Buat Kamu?
Persoalan ini tidak hanya menyangkut pemilik toko, warung, bengkel, peternakan, atau usaha rumahan.
Siapa pun yang menggunakan pinjaman digital, paylater, kartu kredit, atau fasilitas pembiayaan perlu memahami konsekuensi pembayaran.
Pasalnya, ketika kebutuhan modal datang, lembaga keuangan tidak hanya melihat apa yang sedang dijual. Riwayat finansial ikut berbicara.
UMKM boleh mencari modal lewat banyak pintu. Jangan sampai kemudahan satu klik hari ini membuat pintu pembiayaan formal sulit terbuka esok hari. @teguh