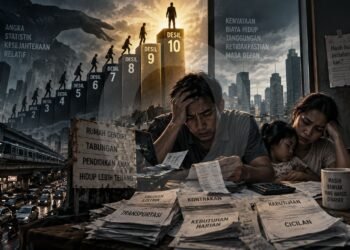

Pendapatan tinggi tak selalu menjamin kondisi finansial yang kuat. Di balik paradoks keuangan kelas menengah, cicilan, utang konsumtif, dan biaya hidup membuat mereka tetap rentan secara ekonomi.
Tabooo.id – Memiliki pekerjaan tetap, menerima gaji besar, dan mampu membeli rumah tidak selalu berarti seseorang telah mencapai kemapanan finansial. Di balik pendapatan yang terlihat menjanjikan, sebagian kelas menengah justru menghadapi persoalan berbeda: uang terus masuk, tetapi kekayaan sulit bertambah.
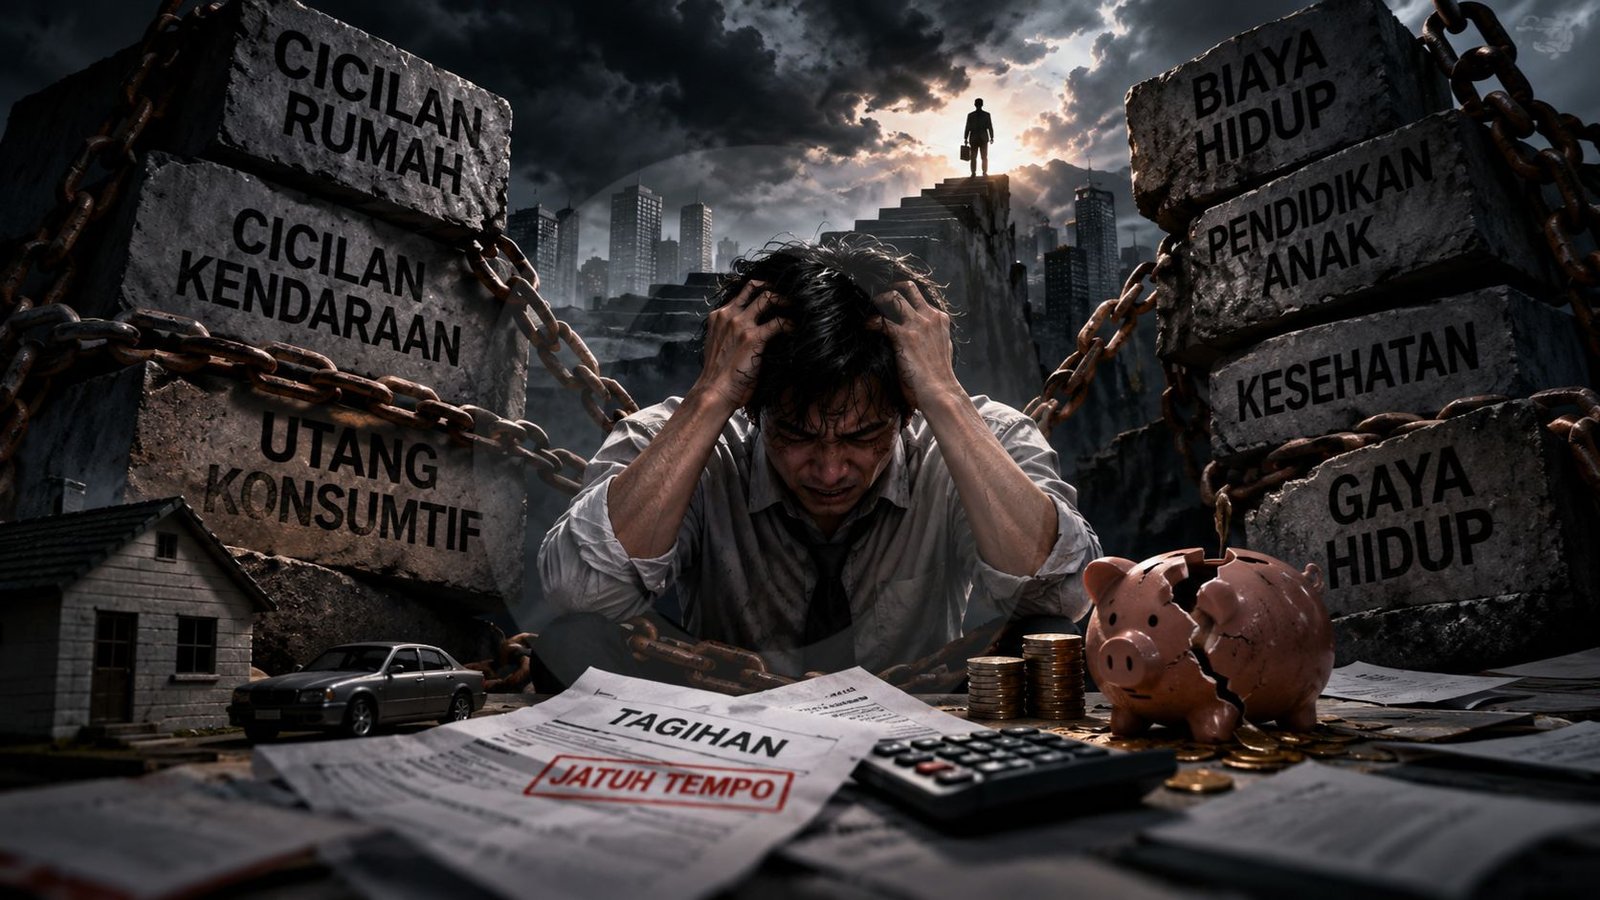
Setiap bulan, gaji datang dengan daftar kewajiban yang sudah menunggu. Cicilan rumah, kendaraan, kebutuhan keluarga, biaya pendidikan, tagihan, hingga pengeluaran harian menyerap sebagian besar pendapatan. Sebelum sempat dialihkan menjadi tabungan atau investasi, uang lebih dahulu habis untuk mempertahankan kehidupan.
Situasi ini memperlihatkan paradoks ekonomi kelas menengah. Mereka memiliki penghasilan yang relatif stabil, tetapi belum tentu mempunyai kebebasan finansial. Pendapatan yang besar tidak otomatis menciptakan kekayaan apabila seluruhnya hanya berputar untuk membiayai kebutuhan.
Persoalannya, tidak semua orang memiliki titik awal dan kesempatan yang sama. Sebagian masyarakat harus bekerja untuk memenuhi kebutuhan hari ini. Sementara itu, kelompok yang sudah memiliki modal dapat menggunakan kekayaannya untuk menghasilkan pendapatan tambahan.
Ketika Gaji Habis untuk Mempertahankan Gaya Hidup
Salah satu jebakan kelas menengah muncul ketika peningkatan pendapatan diikuti peningkatan pengeluaran. Gaji bertambah, tetapi standar hidup ikut naik.
Rumah yang lebih besar, kendaraan baru, renovasi hunian, perangkat elektronik, hingga kebutuhan rekreasi perlahan menjadi bagian dari pengeluaran rutin. Keputusan tersebut tidak selalu keliru. Namun, akumulasi kewajiban dapat mempersempit ruang keuangan seseorang.
Di sinilah persoalan mulai terlihat. Seseorang mungkin memiliki rumah dan kendaraan, tetapi tidak mempunyai cukup uang tunai untuk menghadapi keadaan darurat.
Rumah memang dapat menjadi aset yang membangun ekuitas kepemilikan. Namun, rumah juga membutuhkan biaya perawatan, pajak, asuransi, dan pembayaran bunga apabila masih menggunakan kredit.
Artinya, kepemilikan barang bernilai tinggi tidak selalu mencerminkan kekuatan finansial. Seseorang bisa terlihat mapan dari luar, tetapi rapuh ketika menghadapi pengeluaran mendadak.
Utang Mengubah Gaji Menjadi Kewajiban
Utang menjadi persoalan berikutnya ketika seseorang menggunakannya untuk mempertahankan konsumsi. Kartu kredit berbunga tinggi, pinjaman jangka pendek, dan pembiayaan barang konsumtif dapat memperpanjang beban keuangan.
Pada awalnya, cicilan mungkin terlihat ringan. Namun, bunga dan kewajiban pembayaran terus mengikuti pendapatan setiap bulan.
Ketika sebagian besar gaji sudah terikat pada cicilan, seseorang kehilangan keleluasaan untuk menentukan penggunaan uangnya sendiri. Pendapatan yang seharusnya bisa digunakan membangun masa depan justru habis membayar keputusan masa lalu.
Bukan berarti seluruh utang harus dihindari. Pinjaman dapat membantu seseorang membeli rumah atau mengembangkan usaha. Namun, tujuan penggunaan, biaya bunga, kemampuan membayar, dan risiko tetap harus diperhitungkan.
Perbedaannya terletak pada bagaimana utang bekerja. Utang konsumtif cenderung menambah kewajiban, sedangkan utang produktif berpotensi menghasilkan pendapatan atau membangun nilai aset. Keduanya tetap memiliki risiko yang tidak boleh diabaikan.
Bekerja Terus, tetapi Kekayaan Tidak Ikut Bertumbuh
Persoalan lain muncul ketika seseorang hanya mengandalkan gaji sebagai sumber penghasilan.
Selama masih bekerja, pendapatan terus mengalir. Namun, ketika pekerjaan berhenti, penghasilan utama ikut terputus. Kondisi tersebut memperlihatkan ketergantungan finansial terhadap aktivitas kerja.
Sebaliknya, kepemilikan aset produktif dapat membuka sumber pendapatan tambahan. Saham berpotensi memberikan dividen, properti dapat menghasilkan uang sewa, sementara bisnis bisa memberikan keuntungan usaha.
Aset juga berpeluang mengalami kenaikan nilai dalam jangka panjang. Dengan demikian, seseorang tidak hanya mengandalkan tenaga dan waktu untuk memperoleh penghasilan.
Namun, membangun aset membutuhkan modal, pengetahuan, dan konsistensi. Tidak semua pekerja memiliki uang tersisa untuk memulai investasi. Mereka yang masih berjuang memenuhi kebutuhan dasar tentu menghadapi tantangan lebih besar.
Di sinilah pentingnya membedakan antara kemampuan menghasilkan uang dan kemampuan mengakumulasi kekayaan. Seseorang bisa memiliki penghasilan tinggi tanpa mempunyai aset yang cukup untuk menopang kehidupannya.
Penghasilan Tinggi, tetapi Tidak Memiliki Ruang Bernapas
Pendapatan besar sering kali menciptakan kesan aman. Padahal, ukuran kesehatan finansial tidak cukup dilihat dari nominal gaji.
Bayangkan sebuah keluarga dengan penghasilan puluhan juta rupiah setiap bulan. Mereka memiliki cicilan rumah, kendaraan, biaya pendidikan anak, kebutuhan orang tua, dan berbagai tagihan rutin.
Secara pendapatan, keluarga tersebut mungkin berada di atas rata-rata. Namun, apabila hampir seluruh uang sudah memiliki tujuan pembayaran, kemampuan mereka menghadapi keadaan darurat tetap terbatas.
Kerusakan kendaraan, kebutuhan medis, kehilangan pekerjaan, atau perubahan kondisi ekonomi dapat langsung mengguncang keuangan keluarga.
Sebaliknya, keluarga dengan pendapatan lebih kecil tetapi memiliki pengeluaran terkendali dan dana cadangan mungkin mempunyai ruang bertahan lebih baik.
Karena itu, kemapanan finansial tidak hanya berkaitan dengan seberapa banyak uang yang diterima. Kemampuan mempertahankan sebagian pendapatan, mengelola risiko, dan membangun aset juga menentukan ketahanan ekonomi rumah tangga.
Kekayaan Tidak Selalu Dimulai dari Titik yang Sama
Ada faktor yang sering terlewat ketika masyarakat membicarakan kesuksesan finansial: perbedaan kesempatan ekonomi.
Kelompok masyarakat yang memiliki kekayaan keluarga, warisan, jaringan bisnis, atau akses terhadap pendidikan keuangan mempunyai sejumlah keuntungan sejak awal. Mereka dapat memperoleh modal, mengenal peluang investasi, dan mengakses bantuan profesional.
Sebaliknya, sebagian orang harus membangun semuanya dari pendapatan sendiri. Gaji tidak hanya digunakan untuk kebutuhan pribadi, tetapi juga membantu orang tua, membiayai pendidikan saudara, atau memenuhi tanggungan keluarga.
Kondisi tersebut membuat kemampuan menabung dan berinvestasi setiap orang tidak bisa dibandingkan secara sederhana.
Bahkan, dua orang dengan penghasilan sama belum tentu memiliki peluang membangun kekayaan yang setara. Perbedaan tanggungan, biaya hidup, akses modal, dan kondisi keluarga dapat menghasilkan perjalanan finansial yang sangat berbeda.
Pengetahuan keuangan memang penting. Memahami bunga pinjaman, asuransi, investasi, dan perencanaan pensiun dapat membantu seseorang menghindari keputusan yang merugikan.
Namun, literasi keuangan tidak serta-merta menghapus ketimpangan kesempatan. Disiplin mengatur uang tetap membutuhkan ruang finansial yang memungkinkan seseorang menyisihkan pendapatan.
Mengubah Gaji Menjadi Aset, Bukan Sekadar Membayar Kehidupan
Membangun kekayaan tidak selalu membutuhkan pendapatan fantastis. Langkah awal justru dimulai dengan memahami ke mana uang mengalir setiap bulan.
Seseorang perlu mengenali pengeluaran yang benar-benar penting, mengurangi utang berbunga tinggi, serta membangun dana darurat sesuai kemampuan.
Setelah kondisi keuangan lebih terkendali, sebagian pendapatan dapat dialihkan untuk investasi secara bertahap. Instrumen yang dipilih harus sesuai dengan tujuan, jangka waktu, dan kemampuan menghadapi risiko.
Konsistensi juga memegang peranan penting. Investasi membutuhkan waktu agar hasilnya berkembang melalui efek bunga berbunga atau compounding. Namun, hasilnya tidak selalu pasti dan bergantung pada instrumen yang digunakan.
Pada akhirnya, persoalan kelas menengah bukan sekadar tentang seberapa besar gaji yang diterima. Persoalannya adalah seberapa banyak pendapatan yang benar-benar dapat dipertahankan dan diubah menjadi aset.
Inilah paradoksnya: sebagian orang bekerja semakin keras untuk meningkatkan penghasilan, tetapi tetap tidak memiliki cukup ruang untuk membangun kekayaan.
Ketika hampir seluruh pendapatan hanya digunakan untuk mempertahankan kehidupan, kenaikan gaji belum tentu membawa seseorang lebih dekat pada kemapanan.
Sebab, kaya bukan hanya tentang seberapa besar uang yang masuk. Kekayaan juga ditentukan oleh apa yang berhasil tersisa, dimiliki, dan terus bertumbuh setelah seluruh kebutuhan kehidupan terpenuhi. @dimas