

Angka Simpanan masyarakat di perbankan nasional mencapai Rp10.513 triliun per September 2026. Lembaga Penjamin Simpanan (LPS) mencatat pertumbuhan tahunan sebesar 8,65 persen. Namun, kenaikan angka tersebut belum otomatis mencerminkan peningkatan kesejahteraan. Pertumbuhan tertinggi justru datang dari kelompok pemilik simpanan di atas Rp5 miliar.
Tabooo.id: Jakarta – Di balik angka simpanan masyarakat yang triliunan rupiah itu, muncul pertanyaan penting, Apakah masyarakat semakin makmur atau justru semakin berhati-hati membelanjakan uangnya?
Simpanan Nasional Terus Bertambah
Ketua Dewan Komisioner LPS Anggito Abimanyu menyampaikan pertumbuhan Dana Pihak Ketiga (DPK) terjadi di seluruh kelompok saldo.
Ia menyampaikan data tersebut dalam Konferensi Pers Hasil Rapat Berkala Komite Stabilitas Sistem Keuangan (KSSK) IV Tahun 2026 di Gedung Bank Indonesia, Jakarta Pusat, Selasa 03/11/2026.
“Secara agregat DPK itu tumbuh dan secara segmen juga semua segmen itu menunjukkan tingkat pertumbuhan,” ujar Anggito.
Data LPS menunjukkan simpanan hingga Rp100 juta tumbuh 7,15 persen secara tahunan. Sementara itu, kelompok Rp100 juta hingga Rp200 juta tumbuh 5,8 persen.
Adapun simpanan Rp200 juta hingga Rp500 juta meningkat 4,21 persen. Pertumbuhan tertinggi berasal dari kelompok simpanan di atas Rp5 miliar, yang mencapai 11,91 persen.
Angka Simpanan Masyarakat: Kelompok Saldo Besar Catat Pertumbuhan Tertinggi
Perbedaan pertumbuhan antarkelompok saldo menjadi salah satu aspek penting dalam membaca kondisi ekonomi masyarakat.
Kelompok pemilik simpanan di atas Rp5 miliar mencatat pertumbuhan paling tinggi. Sebaliknya, pertumbuhan kelompok saldo menengah tidak menunjukkan laju yang sama.
Namun, data tersebut belum cukup untuk menyimpulkan bahwa seluruh kelompok masyarakat mengalami peningkatan kesejahteraan.
Analis Senior Indonesia Strategic and Economic Action Institution (ISEAI), Ronny P. Sasmita, mengingatkan bahwa kenaikan simpanan tidak otomatis menunjukkan kondisi ekonomi rumah tangga semakin baik.
Dalam keterangannya kepada CNNIndonesia.com, Rabu 04/11/2026, Ronny menjelaskan bahwa pemerintah perlu melihat sumber pertumbuhan tabungan.
“Kenaikan tabungan masyarakat tidak otomatis berarti kesejahteraan meningkat. Kita perlu melihat konteksnya, terutama apakah kenaikan tersebut terjadi karena pendapatan riil masyarakat bertambah atau karena masyarakat memilih menahan konsumsi di tengah ketidakpastian ekonomi,” ujar Ronny.
Menurutnya, kenaikan tabungan bisa menjadi sinyal positif apabila pendapatan meningkat dan kebutuhan dasar masyarakat terpenuhi.
Sebaliknya, masyarakat mungkin memilih menyimpan uang karena khawatir kehilangan pekerjaan, mengalami penurunan pendapatan, atau menghadapi kenaikan harga kebutuhan.
Pengamat Ingatkan Kenaikan Tabungan Bukan Ukuran Tunggal Kesejahteraan
Ronny menilai pemerintah perlu membaca pertumbuhan simpanan bersama indikator ekonomi lainnya.
Indikator tersebut mencakup pendapatan riil, pertumbuhan upah, kesempatan kerja, inflasi, serta konsumsi rumah tangga.
Jika tabungan meningkat bersamaan dengan membaiknya indikator tersebut, kondisi itu dapat menunjukkan peningkatan kesejahteraan.
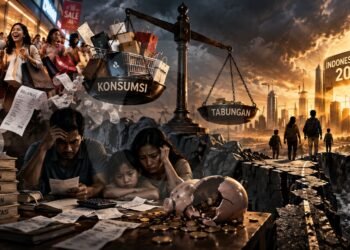
Namun, jika simpanan bertambah sementara pendapatan stagnan dan konsumsi melemah, masyarakat mungkin sedang menjalankan strategi berjaga-jaga atau precautionary saving.
“Jangan sampai angka agregat terlihat baik, tetapi sebenarnya ditopang oleh kelompok masyarakat yang memang memiliki kapasitas menabung jauh lebih besar,” ucap Ronny.
Pandangan serupa disampaikan Pengamat Ekonomi CORE Indonesia, Yusuf Rendy Manilet.
Ia menyoroti dominasi pertumbuhan simpanan kelompok saldo besar, sementara rumah tangga kelas menengah menghadapi tekanan biaya hidup.
Yusuf juga merujuk Survei Konsumen Bank Indonesia yang menunjukkan penurunan porsi pendapatan untuk tabungan dan peningkatan porsi pendapatan untuk konsumsi.
“Data Survei Konsumen Bank Indonesia juga menunjukkan porsi pendapatan yang ditabung justru menurun, sementara porsi yang digunakan untuk konsumsi meningkat,” tutur Yusuf.
Menurutnya, kondisi tersebut memperlihatkan bahwa sebagian rumah tangga kelas menengah semakin kesulitan menyisihkan pendapatan.
Konsumsi Rumah Tangga Jadi Perhatian
Persoalan ini tidak berhenti pada rekening tabungan. Perilaku konsumsi masyarakat memiliki hubungan langsung dengan aktivitas ekonomi nasional.
Konsumsi rumah tangga menjadi salah satu komponen utama Produk Domestik Bruto (PDB) Indonesia.
Ketika masyarakat menahan belanja, sektor perdagangan dan ritel berpotensi merasakan dampak lebih awal. Selanjutnya, perlambatan permintaan dapat memengaruhi produksi manufaktur, pembelian bahan baku, serta keputusan investasi.
Yusuf menjelaskan bahwa perusahaan bisa menahan ekspansi ketika penjualan melemah. Bahkan, penyesuaian produksi berpotensi memengaruhi kebutuhan tenaga kerja.
“Ketika masyarakat semakin berhati-hati membelanjakan uangnya, sektor perdagangan biasanya menjadi yang pertama merasakan dampaknya melalui perlambatan penjualan. Dari sana efeknya merambat ke manufaktur, investasi, hingga pasar tenaga kerja,” jelasnya.
Ia juga mengingatkan bahwa besarnya likuiditas perbankan tidak otomatis mendorong pertumbuhan ekonomi apabila permintaan kredit dari sektor riil dan rumah tangga melemah.
Dengan kata lain, uang yang tersimpan di bank belum tentu berubah menjadi aktivitas produksi, investasi, dan penciptaan lapangan kerja.
Angka simpanan boleh tumbuh, tetapi ukuran kesejahteraan tidak cukup dihitung dari seberapa banyak uang yang tersimpan. Publik juga perlu melihat seberapa aman masyarakat membelanjakan uang hasil kerjanya. @teguh