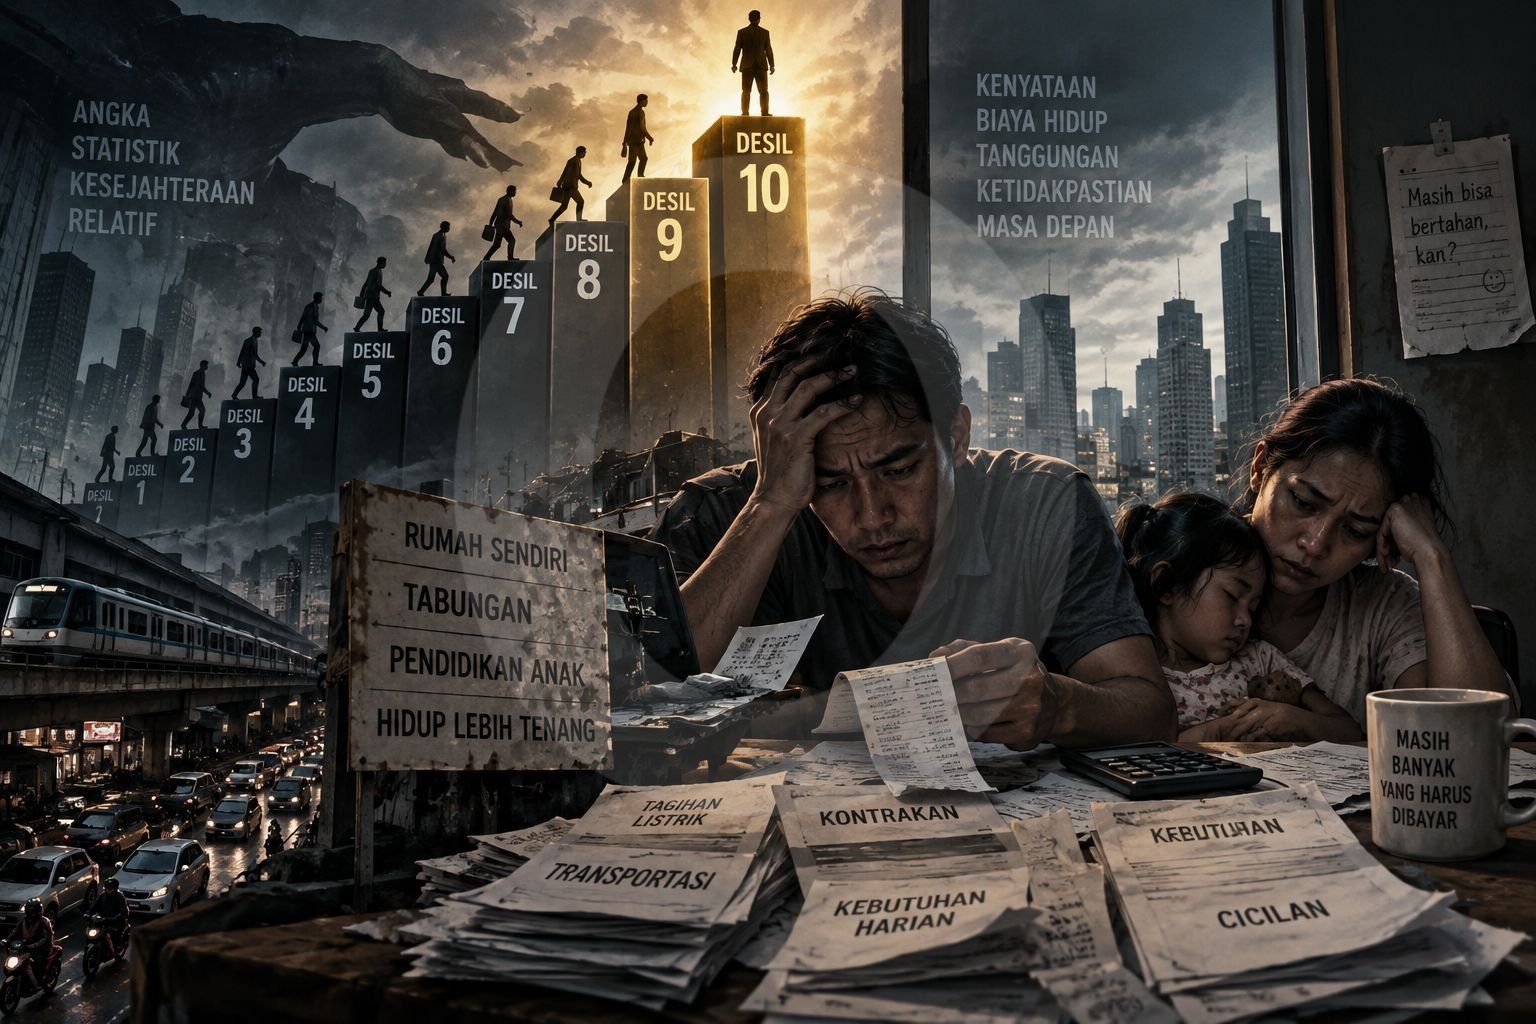

Desil tinggi tidak otomatis berarti mapan. Memahami jarak antara statistik kesejahteraan, pendapatan, beban hidup, dan realitas ekonomi keluarga.
Tabooo.id – Desil sering terdengar seperti angka yang bisa menjelaskan kondisi ekonomi seseorang. Padahal, angka itu tidak otomatis menunjukkan apakah seseorang benar-benar mapan.
Adrian Nalendra Perwira, Economic Researcher GREAT Institute, menjelaskan bahwa desil merupakan bagian dari Data Tunggal Sosial dan Ekonomi Nasional (DTSEN). Sistem ini mengelompokkan keluarga berdasarkan tingkat kesejahteraan relatif, bukan sekadar melihat gaji bulanan.
Artinya sederhana desil tinggi tidak selalu berarti dompet tebal.
Desil Bukan Sertifikat Kaya
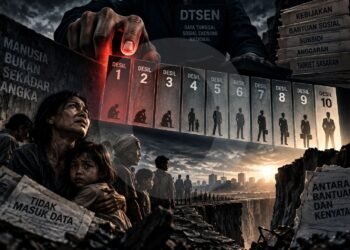
DTSEN membagi keluarga ke dalam 10 kelompok kesejahteraan. Desil 1 menunjukkan kelompok dengan tingkat kesejahteraan relatif paling rendah. Sebaliknya, desil 10 berada pada posisi relatif paling tinggi.
Namun, sistem tersebut tidak hanya menghitung pendapatan.
Adrian menjelaskan, DTSEN menggunakan sekitar 39 variabel sosial dan ekonomi. Kondisi rumah, aset, listrik, air, pendidikan, pekerjaan, kesehatan, hingga komposisi keluarga ikut masuk dalam perhitungan.
Karena itu, gaji Rp5 juta, Rp8 juta, atau Rp10 juta tidak otomatis menentukan seseorang masuk desil tertentu.
Seseorang juga tidak langsung menjadi “kaya” hanya karena masuk desil 9 atau 10.
Di sinilah persoalannya mulai menarik.
Ketika Angka Tinggi Tidak Membuat Hidup Lebih Lega
Kesejahteraan relatif berbeda dengan rasa aman secara finansial.
Seseorang bisa berada pada kelompok desil tinggi karena kondisi sosial ekonominya relatif lebih baik dibanding banyak keluarga lain. Namun, pengeluaran bulanannya tetap bisa menekan.
Biaya hidup menjadi salah satu faktor penting.
Keluarga dengan banyak anggota tentu membutuhkan biaya lebih besar. Lokasi tempat tinggal juga memengaruhi kebutuhan. Jakarta dan kawasan metropolitan, misalnya, memiliki struktur pengeluaran yang berbeda dengan daerah lain.
Adrian menggunakan data Susenas Maret 2025 sebagai ilustrasi. Batas bawah 10 persen kelompok dengan pengeluaran per kapita tertinggi berada di kisaran Rp2,8 juta per bulan.
Jika dikalikan empat anggota keluarga, angkanya mencapai sekitar Rp11 juta per bulan.
Angka itu terlihat besar jika hanya dilihat dari nominalnya. Namun, keluarga yang tinggal di kawasan metropolitan masih bisa merasa ruang keuangannya sempit.
Jadi, persoalannya bukan hanya berapa banyak uang yang masuk.
Pertanyaan berikutnya justru lebih penting berapa banyak uang yang tersisa setelah kehidupan membayar semua kebutuhannya?
Rendy: Gaji Rp7,8 Juta, Tetapi Banyak yang Harus Dibagi
Rendy Junion, 31 tahun, bekerja sebagai teknisi jaringan telekomunikasi di Jakarta Selatan. Pendapatannya mencapai sekitar Rp7,8 juta setiap bulan.
Sekilas, angka itu tampak cukup.
Namun, Rendy tidak mengelola seluruh pendapatan tersebut untuk dirinya sendiri.
Ia memberikan Rp1,5 juta kepada ibunya. Sebanyak Rp1 juta lagi ia gunakan untuk membantu biaya kuliah adiknya.
Setelah itu, cicilan motor mengambil sekitar Rp1 juta.
Ruang yang tersisa hanya sekitar Rp2 juta hingga Rp2,5 juta untuk berbagai kebutuhan lain.
Rendy sebenarnya ingin membeli rumah. Akan tetapi, ia khawatir cicilan KPR justru membuat keuangannya semakin sempit.
Ia juga ingin memiliki dana darurat untuk enam bulan. Masalahnya, tabungan tersebut bisa kembali terpakai ketika keluarganya membutuhkan bantuan.
Di atas kertas, pendapatan Rendy cukup besar.
Dalam kehidupan sehari-hari, uang itu sudah memiliki banyak tujuan sebelum ia sempat menikmati hasil kerjanya.
Febiola dan Pengeluaran yang Tidak Pernah Benar-Benar Kecil
Situasi serupa dialami Febiola Putri, 34 tahun. Perempuan yang bekerja sebagai customer service e-commerce di Jakarta Barat itu memperoleh sekitar Rp5,8 juta per bulan.
Suaminya bekerja secara informal dengan pendapatan yang tidak tetap. Saat pekerjaan ramai, penghasilannya bisa mencapai Rp3 juta hingga Rp4 juta. Pada bulan tertentu, pendapatannya hanya sedikit di atas Rp2 juta.
Pasangan ini memiliki seorang anak berusia lima tahun.
Setiap bulan, mereka membayar sewa rumah Rp1,8 juta. Biaya sekolah dan kebutuhan anak menghabiskan sekitar Rp700 ribu hingga Rp1 juta.
Belanja rumah tangga membutuhkan sekitar Rp1,5 juta. Tagihan utilitas dan internet juga bisa melewati Rp700 ribu.
Setelah itu masih ada ongkos, bensin, obat, susu, gas, dan kebutuhan lain.
Febiola biasanya hanya mampu menyisihkan sekitar Rp500 ribu. Ketika anak sakit, tabungan itu bisa langsung terpakai.
Kondisi tersebut menunjukkan satu hal kemampuan menabung tidak hanya bergantung pada besar pendapatan, tetapi juga pada beban yang mengikuti pendapatan itu.
Kita Sering Salah Membaca Kekayaan
Masyarakat sering menggunakan pendapatan sebagai jalan pintas untuk menilai kondisi ekonomi seseorang.
Padahal, pendapatan hanya menggambarkan arus uang masuk.
Kemapanan membutuhkan ukuran yang lebih luas.
Adrian menyebut setidaknya tiga hal yang perlu diperhatikan.
Pertama, lihat surplus setelah kebutuhan utama terpenuhi. Pendapatan tinggi belum tentu menghasilkan surplus besar jika pengeluaran juga tinggi.
Kedua, bedakan arus dengan aset. Pengeluaran bulanan, rumah, tabungan, investasi, dan utang menggambarkan kondisi yang berbeda.
Ketiga, perhatikan jumlah anggota keluarga dan lokasi tempat tinggal. Dua orang dengan pendapatan sama belum tentu memiliki ruang keuangan yang sama.
Dengan kata lain, angka pendapatan tidak berdiri sendirian.
Desil Mengukur Posisi, Bukan Rasa Aman
Di titik ini, desil tetap memiliki fungsi penting.
Desil membantu pemerintah dan masyarakat membaca posisi kesejahteraan relatif rumah tangga. Sistem tersebut juga dapat membantu penargetan program sosial berdasarkan kondisi sosial ekonomi.
Namun, desil tidak dirancang sebagai sertifikat bahwa seseorang sudah mapan.
Angka itu menunjukkan posisi relatif dalam kelompok masyarakat. Sementara itu, rasa aman finansial muncul dari kemampuan seseorang memenuhi kebutuhan, menghadapi kejutan ekonomi, dan tetap memiliki ruang untuk menabung atau membangun aset.
Dua hal tersebut tidak selalu berjalan bersama.
Seseorang bisa memiliki posisi ekonomi relatif tinggi, tetapi tetap menghitung uang sampai akhir bulan. Sebaliknya, seseorang dengan pendapatan lebih rendah bisa memiliki kondisi keuangan yang lebih longgar karena beban keluarga, utang, atau biaya hidupnya berbeda.
Jadi, Kamu Mapan atau Sekadar Bertahan?
Mungkin pertanyaan tentang desil selama ini terlalu sederhana.
Kita bertanya, “Kamu masuk desil berapa?”
Padahal, pertanyaan yang lebih dekat dengan kehidupan sehari-hari justru berbeda.
Berapa uang yang tersisa setelah semua kebutuhan selesai?
Berapa bulan keluarga bisa bertahan jika pendapatan berhenti?
Apakah ada tabungan yang tidak perlu disentuh ketika keadaan darurat datang?
Apakah utang masih berada dalam batas yang bisa dikendalikan?
Pertanyaan-pertanyaan itu tidak menggantikan fungsi desil. Namun, pertanyaan tersebut membantu melihat sisi yang tidak bisa dijelaskan hanya oleh satu angka.
Desil menunjukkan posisi kita di antara orang lain. Kemampuan bertahan menunjukkan seberapa aman hidup kita ketika keadaan berubah.
Karena itu, desil tinggi tidak otomatis berarti kaya. Pendapatan besar juga belum tentu menghadirkan kemapanan.
Kadang masalahnya bukan uang yang terlalu sedikit.
Bisa jadi, terlalu banyak kebutuhan sudah menunggu sebelum uang itu masuk ke rekening. @dimas